Vivienda residencial de 275 m² en Felipe Abarzuza, Cádiz
275 m² en Cádiz, con cesión un 60 % por debajo de su valor de mercado.
- Valor de mercado
- 556.620 €
- Deuda
- 251.772 €
- Importe de cesión propuesto por Altus
- 220.000 €
- Descuento sobre deuda
- 13 %
Estructura de la operación
- Valor de mercado556.620 €
- Deuda251.772 €
- Valor a efectos de subasta546.418 €
- Importe de cesión propuesto220.000 €
Información de la deuda
- Deuda
- 251.772 €
- Valor de mercado
- 556.620 €
- Valor a efectos de subasta
- 546.418 €
- Cargas posteriores
- Embargo AEAT por 34.475,91 €
- Importe de cesión propuesto
- 220.000 €, propuesto por Altus
Se compra el crédito hipotecario, con el inmueble como garantía. Al adquirirlo, usted pasa a ser el acreedor y se subroga en el procedimiento de ejecución: puede cobrar en la subasta, adjudicarse el inmueble o llegar a un acuerdo con el deudor.
Rentabilidad estimada
Analizamos dos escenarios de salida para cada operación, calculados sobre el importe de cesión propuesto y descontando los gastos que se detallan más abajo.
Escenario 1 · Cobro en subasta
Un tercero se adjudica el inmueble en la subasta y usted, como acreedor, cobra hasta el importe de la deuda.
ROI estimado en subasta34 %
Escenario 2 · Adjudicación y venta
Usted se adjudica el inmueble, lo pone a punto y lo vende a valor de mercado.
ROI estimado en adjudicación58 %
Cifras estimadas, no garantizadas. El resultado final depende de los plazos judiciales, de las pujas en la subasta y del precio de venta. No constituye una recomendación de inversión.
Qué gastos se descuentan en el cálculo
En el ROI en subasta se descuentan
- Honorarios de Altus del 5 % sobre el importe de cesión (en el cálculo, el importe propuesto; en la práctica, el de cierre efectivo), que pueden facturarse con IVA o exentos de IVA (artículo 20.Uno.18.º de la Ley del IVA).
- AJD aplicable en la comunidad autónoma.
- Notaría: se contemplan 2.000 € (el gasto real suele ser inferior).
- Registro: se contemplan 1.000 € (el gasto real suele ser inferior).
- Gastos legales (abogado y procurador): 3.000 €, según el acuerdo marco con un despacho especializado en este tipo de procedimientos, más un bonus de 1.500 € si se dan determinadas circunstancias, como una dación en pago o la celebración de la subasta en un plazo más corto del previsto (lo que mejora la TIR).
En el ROI en adjudicación se descuentan
- Todos los gastos anteriores.
- ITP aplicable en la comunidad autónoma.
- IBI y cuotas de comunidad de propietarios de los últimos cuatro años, según la ley: se contempla una cuantía estimada holgada de 7.000 €.
- Capex para la puesta en comercialización, calculado sobre un «lavado de cara» (pintura, sanitarios y arreglos menores): se contemplan 10.000 € (puede no ser necesario).
- Desocupación, en su caso: se contemplan 5.000 € (puede no ser necesaria).
Importante: en el escenario de adjudicación no se ha incluido la eventual necesidad de aportar fondos adicionales para concurrir a la subasta y adjudicarse el inmueble. Esta circunstancia dependerá de las condiciones concretas del procedimiento, de la deuda pendiente y del importe necesario para formalizar la adjudicación.
Información adicional
- Referencia
- ALT-025
- Operación
- Cesión de crédito hipotecario
- Municipio
- Cádiz
- Calle
- Felipe Abarzuza
- Provincia
- Cádiz
- Inmueble
- Vivienda residencial
- Superficie
- 275 m²
- Incluye
- Sin garaje ni trastero
- Año
- 1981
- Estado
- Disponible
- Procedimiento
- Ejecución hipotecaria
- Situación
- Despachada la ejecución; el siguiente paso es solicitar la subasta.
- Calendario
- El calendario judicial detallado, con el juzgado y los plazos estimados, se facilita en la ficha completa bajo acuerdo de confidencialidad.
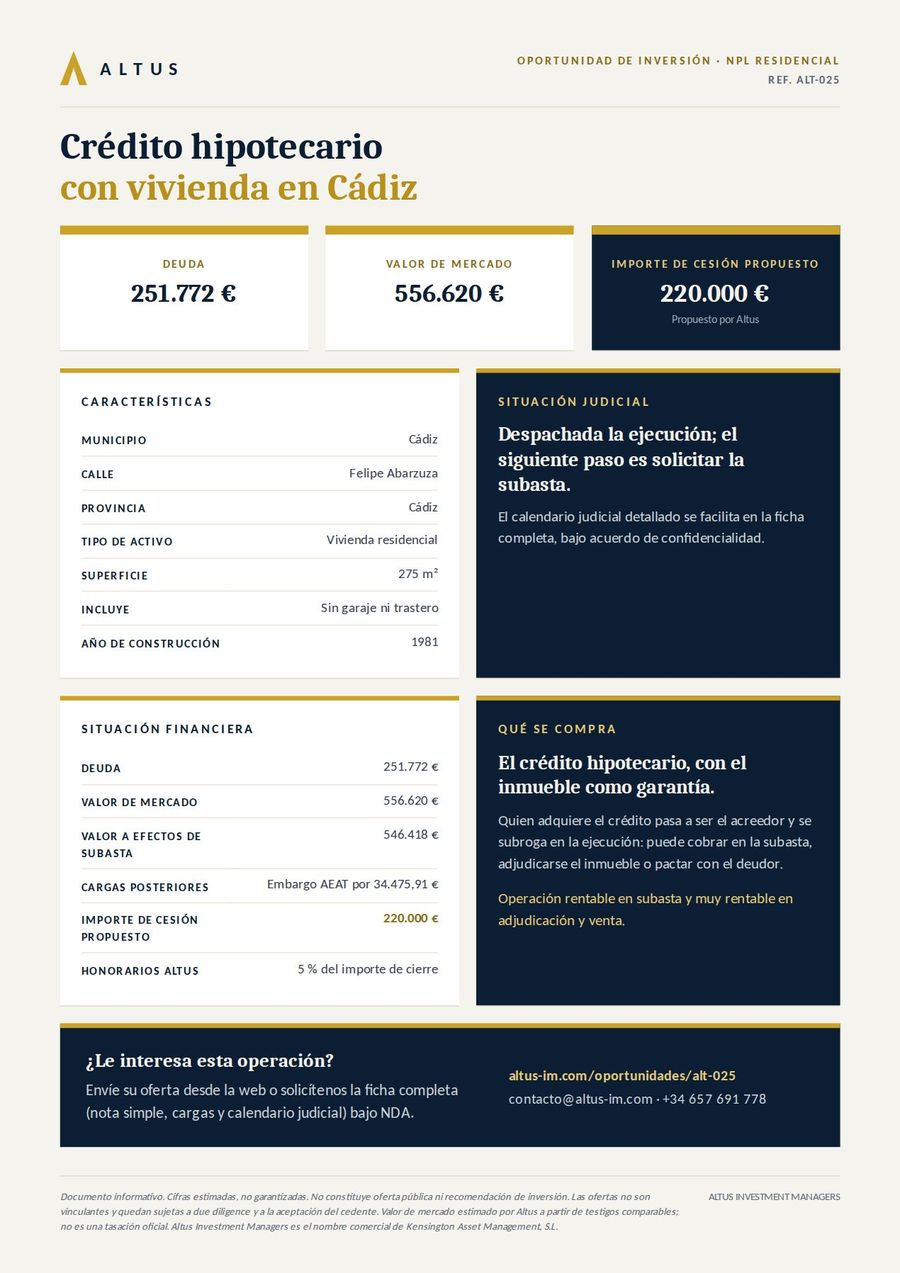
La ficha completa, con nota simple, detalle de cargas y calendario judicial, se envía tras firmar un acuerdo de confidencialidad. Puede solicitarla marcando la casilla del formulario de oferta.
De la oferta a la firma
- 1NDA y ficha completa
Firmado el acuerdo de confidencialidad, le enviamos cargas, nota simple, calendario judicial y escenarios de salida.
- 2Oferta
Con la ficha analizada, indique el importe por el que estaría dispuesto a adquirir el crédito. No es vinculante.
- 3Negociación
Trasladamos su oferta al cedente y le acompañamos hasta acordar precio y condiciones.
- 4Firma
La cesión se firma ante notario. El crédito queda a su nombre o al de su sociedad.
¿Es su primera inversión en créditos impagados? Lea qué es un NPL y qué compra realmente o descargue la guía para invertir en NPL.